Maybe:那个拿了 5 万星的开源个人理财工具,为何在 v0.6 主动归档
阅读时间: 大约 9 分钟
Maybe:那个拿了 5 万星的开源个人理财工具,为何在 v0.6 主动归档
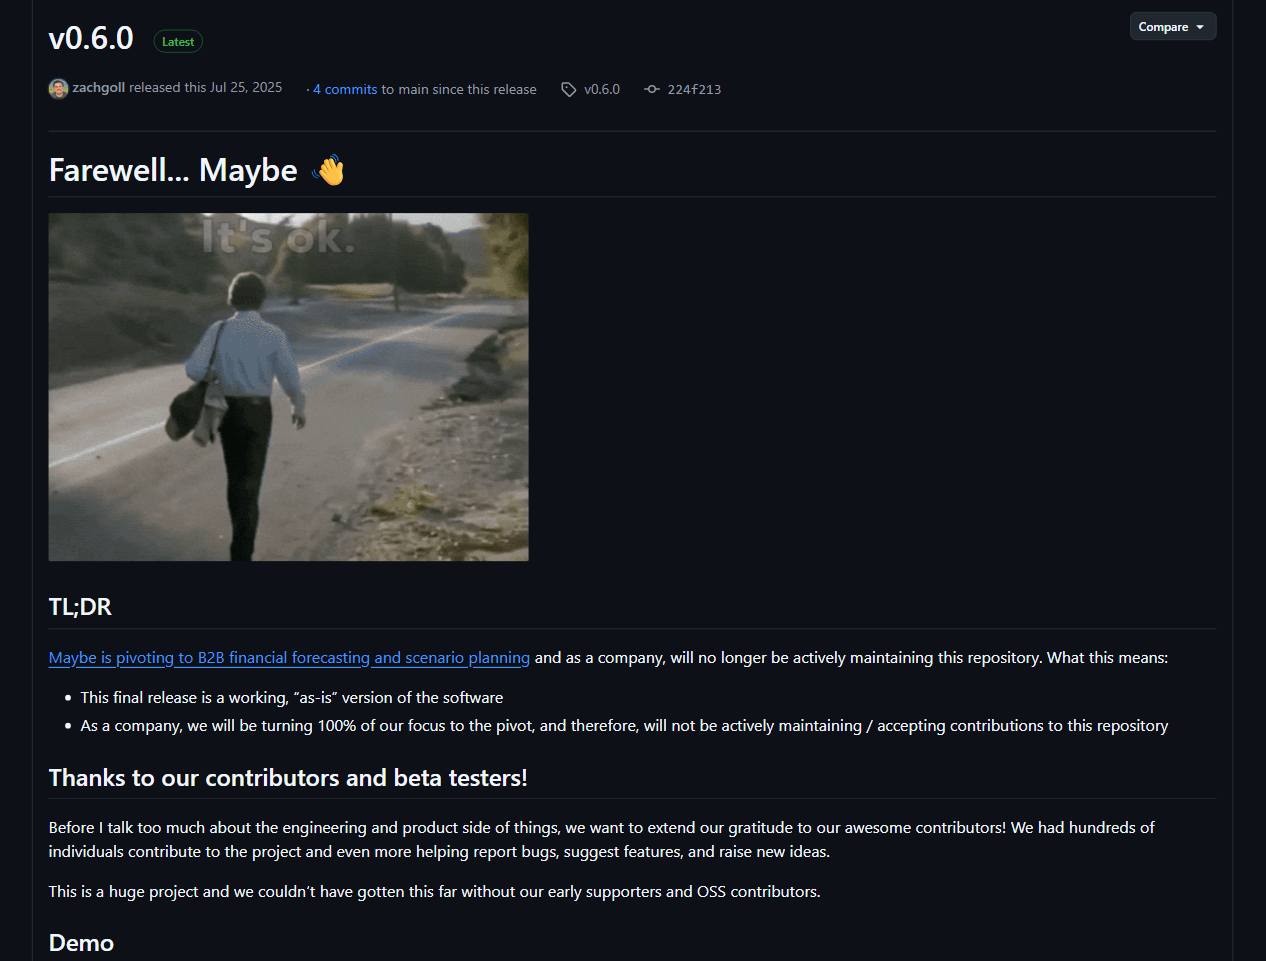
2025 年 7 月 25 日,Zach Goll 在 GitHub 仓库 maybe-finance/maybe 发布了最后一个版本 v0.6.0,标题只有一句 “Farewell… Maybe 👋“;两天后的 7 月 27 日,仓库被作者自己归档为只读。这款曾被认为是”设计最优雅的开源个人理财工具”的项目,在积累到约 5.4 万 Star、5.7 千 Fork 之后,官方宣布公司 100% 转向 B2B 金融预测与情景规划,不再维护、也不再接受外部贡献。本文不做产品安利,而是拆解官方自己写的那份”工程遗言”——它到底做对了什么,又被什么问题逼到放弃。
一、背景:个人理财是开源世界的一个”荒岛”
记账与个人理财看似需求巨大,但开源界长期没有出现一个体验能打 Mint、YNAB、Monarch Money 的项目。原因不在代码,而在两件事:一是银行数据接入(Open Banking / Plaid 类聚合)昂贵且碎片化;二是财务数据极度敏感,用户几乎不可能把数据交给一个陌生人自部署的服务。Maybe 正是冲着这个缺口来的——它把整套应用开源(AGPL-3.0),允许你用 Docker 自己跑,数据完全落在自己手里。
二、它是什么:一个”够用就好”的自托管理财引擎
Maybe 是一套完整的个人财务应用,技术栈为 Ruby on Rails + PostgreSQL,前端配合 React(仓库内可见 package.json、BiomeJS 配置),官方称可装进单个 Docker 容器自托管(可选依赖行情数据 API)。告别信中作者称:“我用全新环境跑起一个自托管实例,不到 10 分钟。”
v0.6.0 作为最终”as-is”版本,官方列出的自托管功能包括:
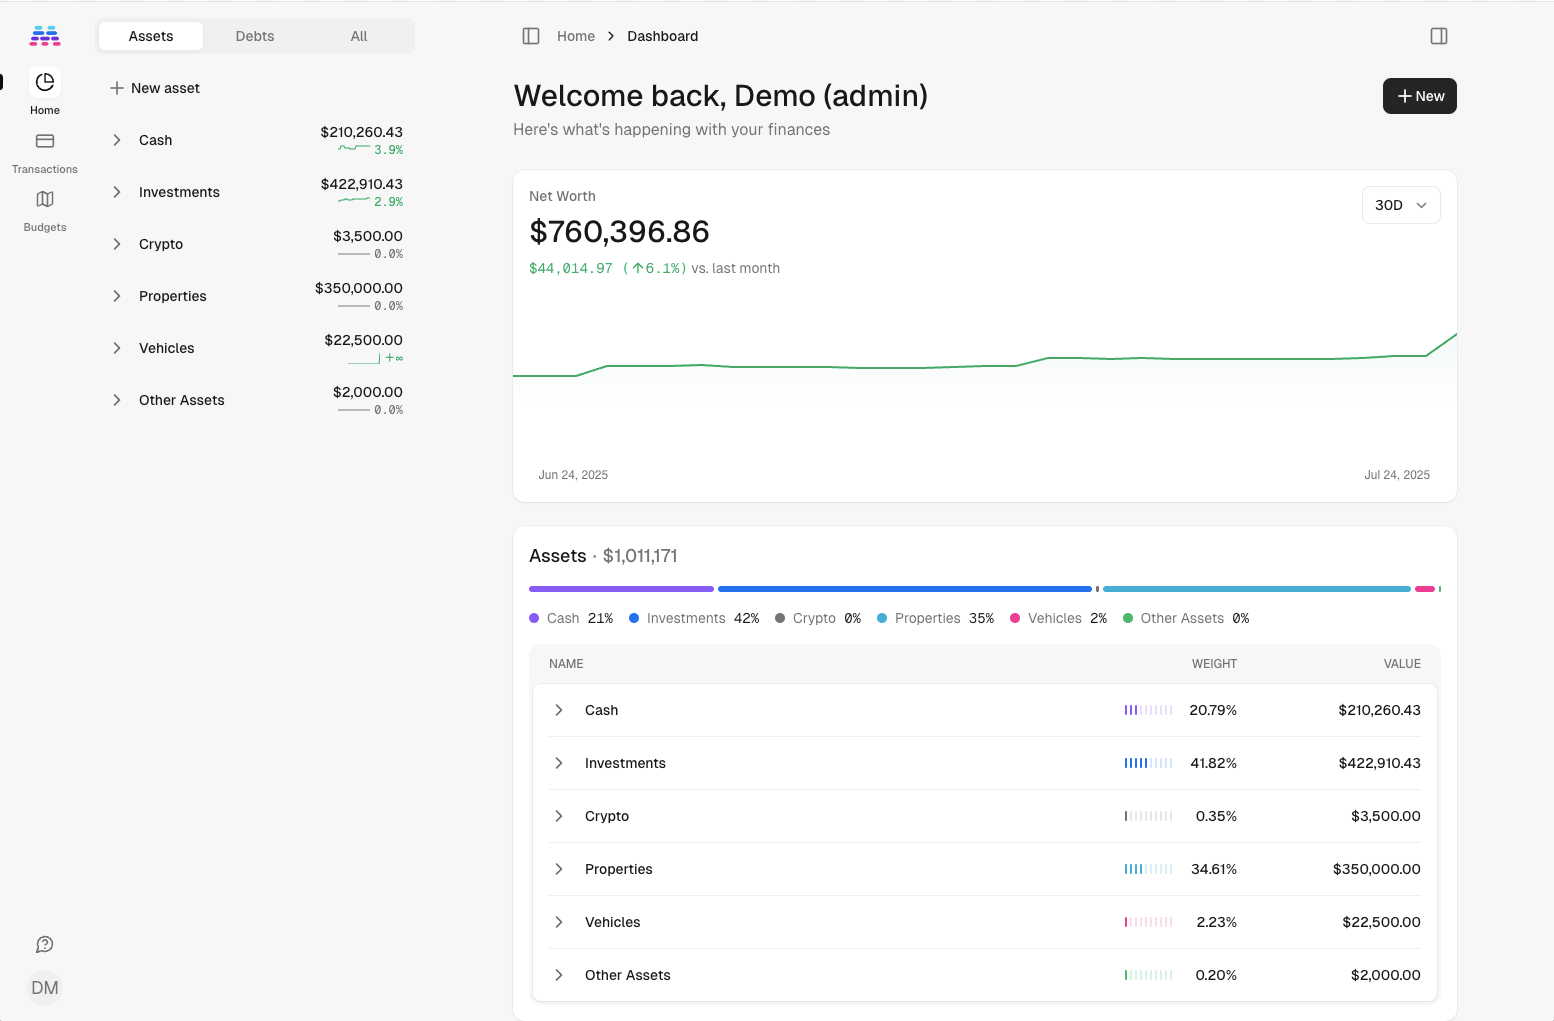
- 净资产趋势仪表盘与个人资产负债表;
- 交易的富过滤、搜索、批量编辑与查看;
- 账户视图:余额走势、对账、余额变动明细;
- 月度预算(分类均值、收入汇总);
- 能”读懂你财务数据”的 AI 聊天助手;
- 多币种、API 与密钥管理、CSV 导入(账户/交易/投资);
- 分类、标签、商户识别与自动归类规则;
- 家庭多成员邀请、2FA、年度 Recap / Reflections。
三、设计机制上,它真正想解决的是”无处安放的场景”
官方复盘里最有技术含量的部分,是它对”转账(transfer)“的处理。多数理财应用把转账当成普通交易,逼用户建一个”Junk drawer(杂物抽屉)“分类去过滤噪音;而贷款还款这类转账又应该计入预算,信用卡还款则属于重复计算、必须排除。Maybe 把转账作为一等公民:自动识别转账、不允许你给它分类,从而自动从预算与指标中剔除;类似地,“一次性支出”(如搬家费)可标记后自动排除在”平均支出”之外。
这背后是一种克制的产品哲学——团队说他们花了大量时间问”我们能删掉什么?“,刻意用简单界面回答四个问题:我有多少钱?花得比赚得少吗?上月花了多少?钱花在哪了。
四、关键数据:这些数字大多来自官方自述口径
| 项目 | 数字 | 口径说明 |
|---|---|---|
| GitHub Star / Fork | 约 54.3k / 5.7k | 2026-09-30 查看仓库页所得 |
| 归档时间 | 2025-07-27 | 仓库只读声明日期 |
| 最终版本 | v0.6.0(2025-07-25) | 作者 Zach Goll 发布 |
| 部署形态 | 单 Docker 容器 | 官方”全新环境 <10 分钟跑起”为作者自测 |
| 全球币种 | 约 180 种 | 官方自述”来自一次快速 ChatGPT 对话,仅供量级参考” |
| 全球交易所 | 约 4.6 万家 | 同上,非精确统计 |
| 上市公司 / 共同基金 / ETF | 约 5.5 万 / 12 万+ / 约 1 万 | 同上,官方明确提醒”别拿去当事实核查” |
最后一行需要特别说明:官方在写这组全球市场数据时,自己加了一句”don’t fact check me, this is largely coming from a quick ChatGPT session, but should be in the ballpark”。也就是说,连作者都不担保这组数字的精度——它只想说明问题的量级,而不是给你一个可引用的统计口径。
五、评测方法批判:它为什么活不下去
官方把失败归成三类,恰好是对这类项目最诚实的一次评测:
- 银行数据提供商是最大坑。 不支持的银行极多(用户只要有一家银行接不进就会流失);有的银行只在特定时段允许登录;提供商文档与生产数据对不上;数据本身就是错的;每家金融机构报数口径都不一样;证券(股票、期权、ETF)跨提供商价格不一致、大量证券数据稀疏甚至为零。结论:带自动银行同步的理财应用,本质上是个”烧钱烧时间”的生意。
- 数据一致性与性能是一对矛盾。 净资产走势图看似简单,实则是冰山:历史交易日期一改,会向上游传播到净资产曲线、侧边栏趋势、预算和几乎所有视图。要 100% 准确就该写”事实”入库(事件溯源)、查询侧物化视图——但那样每页要加载 3 分钟。Maybe 最后选了”混合事件溯源”:交易/成交/估值写事实进库,后台任务同步到余额、持仓等缓存表,用一致性换性能。作者承认最终版”接近”全量准确,但仍有遗留问题。
- 开源与金融隐私互相打架。 作为开源项目,他们不断收到 bug 报告,但用户出于隐私不愿共享财务数据,导致问题无法复现;结果 issue 一半公开、一半只能内部跟踪,项目管理成本失控。
六、局限与口径: fork 之前必须知道的事
- 仓库已死,不是”慢更新”。 官方明确”as-is”、不再接受贡献,未来安全补丁、银行接口变化、Ruby/PostgreSQL 升级都得靠社区自己 fork 维护。
- AGPL-3.0 + 商标双重限制。 你可以 fork,但必须保留 AGPLv3 协议、在 README 声明”基于 Maybe Finance、与官方无关”;“Maybe”名称与 Logo 是 Maybe Finance Inc. 的商标,fork 版不得继续使用。
- 自动同步能力是半成品。 它死于银行数据,意味着你自托管后,自动拉银行流水这条路在很多地区/银行依然会踩官方列出的那些坑;CSV 手动导入反而是更稳的路径。
- AI 助手依赖你自己配模型/Key。 官方不提供托管 AI,自托管需自行接入。
七、适用 / 不适用场景
适合:技术型个人用户或小家庭,愿意 Docker 自托管、以 CSV/手动记账为主、最看重数据主权与净资产视图;也适合想学习”事件溯源 + 缓存表折中”和”转账一等公民”数据建模的开发者。
不适合:想要开箱即用自动银行同步、不想维护服务器的普通用户;需要长期商用的二次开发者(AGPL 传染性 + 商标 + 无人维护是硬伤);对多币种投资组合精确行情有要求的用户。
八、它意味着什么
Maybe 的告别信不是一篇卖惨文,而是一份罕见的、由创业者亲笔写的”个人财务应用工程学”。它证明:个人理财应用的壁垒从来不是 UI,而是脏数据、一致性与隐私的三角困局。对自部署爱好者而言,v0.6.0 仍然是一个可跑、可学、可 fork 的完整引擎;对整个开源社区而言,它留下的最大遗产,可能是那份”别再轻易承诺自动银行同步”的警告。